九月底的A股配资排行服务对比,又冒出来一个让很多人摸不着头脑的冷门概念:DSP芯片。
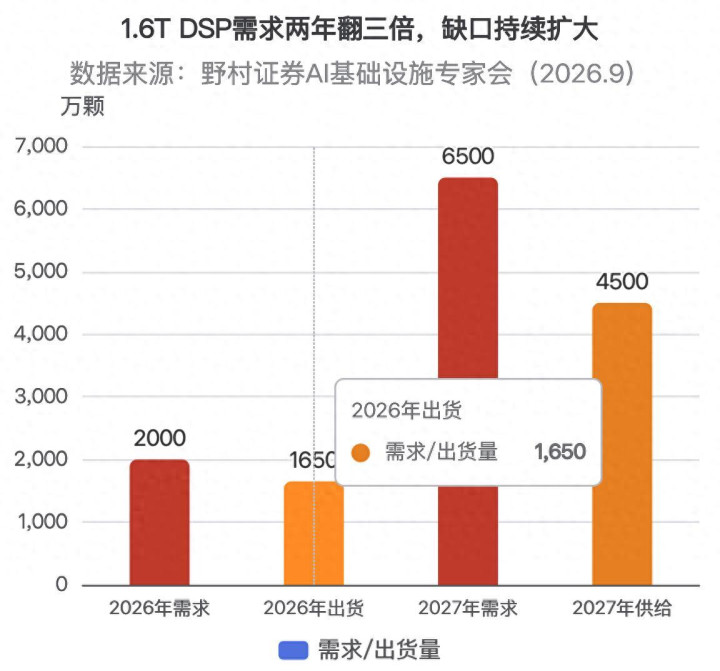
很多人连这三个字母是什么意思都不知道,可外资已经把数据拍在桌上了。野村证券9月22日那场AI基础设施专家会,给出了一组让人倒吸凉气的数字:2026年,1.6T光模块用的DSP芯片,全球需求超过2000万颗,可实际出货量只有1600到1700万颗,缺口300到400万颗;到2027年,需求直接蹿升到6000到7000万颗,供给撑死4000到5000万颗,缺口进一步拉大。
两年时间,需求从2000万颗干到6000多万颗,翻了三倍还多。按行业平均单价粗算,对应的市场规模直接从5000万量级往1.5亿量级跳。这不是什么缓慢增长,这是井喷。
更狠的是野村的判断:这个缺口至少要持续到2027年下半年才能缓解,根源不是需求端的短期波动,是3纳米制程产能不足、良率偏低,是供给端的硬瓶颈。
做了二十年产业研究,我对这种"上游卡脖子、下游抢着要"的局面太熟悉了。每次出现这种格局,后面都少不了一波大行情。今天这篇,我就把DSP这点事掰开揉碎了讲:它到底是个啥?为什么突然缺货?国产厂商能不能顶上来?这里面的机会和风险分别在哪?
先声明:这只是产业观察和公开信息梳理,不是投资建议,更不荐股,具体买卖你自己拿主意,风险自担。
先搞懂:DSP到底是个啥?为什么AI时代突然就缺了?
很多人一听DSP就头大,觉得又是个高大上的芯片名词。其实没那么复杂,我给你打个比方。
元股证券:ygzq.hk你把光模块想象成一个快递中转站。数据就是包裹,从这个服务器发到那个服务器,中间要经过光模块的"分拣、打包、发货"。DSP芯片,就是这个中转站里的总调度员。
它干的活,用专业话说叫"数字信号处理":把电信号转换成光信号发出去,把收到的光信号还原成电信号,中间还要做纠错、补偿、降噪。速率越高,信号越容易失真,对DSP的要求就越高。
以前100G、400G的光模块,DSP还没那么吃紧,产能跟得上。可现在AI算力一爆发,数据中心网络直接往800G、1.6T跳,对DSP的要求指数级提升——制程要先进(3纳米起步)、功耗要低、处理能力要强,能做的厂商就那么几家。
你想想,AI服务器越建越多,交换机越换越快,光模块从800G往1.6T升级,每一个1.6T光模块里都得塞一颗高端DSP。需求瞬间拉满,可供给端呢?3纳米产线就那么多,良率还上不去,能不缺吗?
IDC的数据也印证了这一点:2026年第二季度,全球数据中心以太网交换机市场收入达到123亿美元,同比增长64.5%,800GbE产品占比还在快速攀升。交换机卖得火,光模块就得跟上,光模块要升级,DSP就必须跟上。这是一条环环相扣的链条,哪一环卡住,整条链都得等。
数据拆解:两年翻三倍,这个缺口到底有多夸张?
光说数字可能没感觉,我给你拆开算笔账。
2026年:需求2000万颗,出货1650万,缺口350万
今年是1.6T光模块大规模放量的第一年。野村测算,全年1.6T DSP的需求超过2000万颗,可实际能交付的只有1600到1700万颗,中间差了300到400万颗。
350万颗的缺口是什么概念?相当于全球最大的光模块厂,小半年的用量没着落。下游厂商抢货抢得头破血流,交期一延再延,价格自然水涨船高。
而且这还是"有货"的情况。很多中小光模块厂商,根本拿不到1.6T DSP的配额,只能眼巴巴看着大厂吃肉,自己连汤都喝不上。
2027年:需求6500万颗,供给4500万,缺口2000万
到了明年,更夸张。需求直接从2000万跳到6000到7000万颗,翻了三倍多。可供给呢?撑死4000到5000万颗,缺口扩大到2000万颗左右。
你没看错,缺口不是在缩小,是在扩大。因为需求增长的速度,远远超过了产能爬坡的速度。3纳米产线不是说建就能建的,良率也不是说提就能提的。从建厂、调试、量产到良率爬坡,没个两三年根本下不来。
所以野村才说,这个供需矛盾至少要到2027年下半年才可能缓解。在此之前,缺货就是常态,涨价就是常态。
为什么偏偏是DSP卡脖子?三个原因
很多人会问:芯片那么多种,为什么偏偏DSP缺成这样?我总结了三个原因,个个都是硬约束。
第一,制程要求太高,3纳米产能就那么多。

1.6T DSP必须用3纳米先进制程,功耗和性能才能达标。可全球3纳米产线基本被台积电包了,产能优先供给苹果、英伟达这些大客户,DSP厂商能分到的份额非常有限。产能被挤,出货自然上不去。
第二,良率偏低,做十颗废三颗。
先进制程的DSP,设计复杂度极高,良率一直上不去。野村的专家会里也提到,良率偏低是供给不足的核心原因之一。做出来的芯片,一大半过不了测试,能用的就更少了。
第三,玩家太少,垄断格局严重。
高端光通信DSP这个赛道,全球能做的厂商一只手数得过来,基本被海外几家巨头把持。新玩家想进来,技术壁垒、客户认证、生态适配,每一道都是鬼门关。玩家少,产能就集中,一旦某家出问题,整个市场都跟着缺。
这三个原因叠在一起,就造成了现在的局面:需求爆发式增长,供给挤牙膏式增加,缺口越拉越大。
DSP不只是光通信:工业、新能源、汽车、AI电源,多点开花
说到这,很多人可能觉得DSP就是光模块里用的一个芯片,市场不大。那你可就大错特错了。
光通信DSP只是DSP大家族里的一个分支。DSP的全称是数字信号处理器,只要涉及信号处理的地方,都需要它。我给你数数它都用在哪:
工业控制:电机驱动的"大脑"
工厂里的伺服电机、变频器、机器人关节,每一个精准动作背后,都有一颗DSP在实时计算、实时控制。工业越自动化,DSP用得越多。
国内的中科本原,就是深耕RISC-V架构DSP的代表,产品面向工业控制、新能源、人形机器人这些赛道,在深圳国际电子展上收获了大量工控、储能、伺服领域客户的关注。
新能源:光伏逆变器和储能的核心
光伏逆变器要把直流电转成交流电,储能系统要做充放电管理,这些都离不开DSP做实时控制和信号处理。新能源装机量越大,DSP需求越旺。
六岳微就是这个方向的玩家,基于RISC-V扩展指令集做DSP,面向AI算力电源、新能源、电力电子、工业控制等领域,核心团队源自飞腾、华为、TI、IBM,今年7月刚完成5亿元A轮融资。
汽车电子:智驾和座舱的运算核心
新能源汽车的电机控制、电池管理、智能驾驶、车载娱乐,每一个模块都需要DSP。车规级DSP的要求比工业级更高,认证周期更长,一旦进入供应链,粘性极强。
国芯科技在汽车控制芯片领域就走得很快,依托RISC-V架构,牵头制定汽车控制芯片标准,2026年上半年汽车电子芯片业务实现了超过100%的高速增长。
AI算力电源:被忽略的增量
这是最近才冒出来的新需求。AI服务器功耗越来越高,电源管理的难度指数级上升,需要专门的数字电源控制DSP来做精准调控。
成都翌创微今年6月就发布了ET6000系列数字电源控制DSP,瞄准AI训练集群的功率密度需求,覆盖光、储、车及AI服务器电源,背后是豪威集团的战略控股。
你看,光通信只是冰山一角。工业、新能源、汽车、AI电源,每一个都是千亿级的市场,DSP在里面都是核心器件。多点开花的需求叠加在一起,这个赛道的长期空间,比很多人想象的大得多。
从全球市场来看,2024年DSP芯片市场规模大约35.36亿美元,预计未来六年复合增长率7.4%,到2031年达到57.48亿美元。略有差异,但都指向同一个结论:这是一个稳步增长、空间不小的赛道,而AI带来的高端DSP爆发,是其中最大的增量。
国产替代:TI和ADI垄断了二十年,现在机会来了
讲完需求,再说说供给端的格局,这才是真正值得关注的地方。
DSP这个赛道,长期被两家海外巨头把持:TI(德州仪器)和ADI(亚德诺)。加上其他几家海外厂商,基本垄断了全球中高端DSP市场。国内工业、通信、汽车领域用的DSP,以前几乎全靠进口。
为什么国产替代喊了这么多年,DSP才刚刚开始突破?因为太难了。
DSP不是普通芯片,它需要自己的指令集、自己的编译器、自己的生态。客户用了TI的方案,所有软件、工具、开发流程都是围绕TI的,换一家供应商,等于整个开发体系推倒重来,成本极高。所以客户粘性极强,新玩家很难挤进去。
但这两年,情况变了。国际贸易环境变化,供应链安全意识增强,国产DSP的替代需求呈爆发式增长。
中科本原,RISC-V架构DSP的代表,全系自研芯片,覆盖工业控制、新能源、人形机器人,在华南市场收获了大量客户。
六岳微,核心团队脱胎于国家"核高基"重大专项,参与过飞腾芯片,掌握微处理器内核自主设计和基础软件全栈自研能力,面向AI算力电源、新能源、工业控制,今年刚拿了5亿融资。
翌创微,豪威集团战略控股,数字电源控制DSP已经发布,瞄准AI服务器电源这个新增量。
国芯科技,汽车电子方向,RISC-V架构汽车控制芯片,牵头制定行业标准,汽车电子业务翻倍增长。
还有瑞芯微、杰理科技、炬芯科技这些在AIoT、音频、端侧AI领域布局的芯片公司,虽然不是纯DSP厂商,但产品里都集成了DSP内核,也在分享这个赛道的增长。
客观说,国产DSP和海外巨头的差距还很大,尤其是高端光通信DSP,基本还在追赶阶段。但方向是对的,节奏在加快,客户意愿在增强。国产替代这个逻辑,在DSP赛道才刚刚开始。
我的判断:这是被低估的"隐形卡脖子"环节
做了二十年产业研究,我有一个很深的体会:真正卡脖子的,往往不是聚光灯下的大家伙,是产业链深处那些不起眼的小环节。
光刻机、大模型、GPU,这些天天上新闻,大家都知道重要。可DSP这种东西,没几个人关注,却实实在在卡住了AI算力的脖子。1.6T光模块缺了DSP,就像汽车缺了发动机,外壳再漂亮也跑不起来。
我为什么觉得这个赛道值得长期跟踪?三个理由:
第一,需求是真的,不是炒概念。
野村的专家会、IDC的交换机数据、光模块厂商的出货量,这些都是硬数据,不是编出来的故事。2000万颗需求、6500万颗需求,这些都是下游真实的采购量。需求摆在这,缺口摆在这,不是靠情绪撑起来的。
第二,供给瓶颈是硬的,短期解不了。
3纳米产能、良率、玩家数量,这些都不是一两年能改变的。缺口至少持续到2027年下半年,这意味着相关厂商有至少两年的好日子过。在A股,两年的景气周期,足够走出一波大行情了。
第三,国产替代空间巨大,从0到1的弹性最大。
高端DSP国产化率极低,光通信DSP几乎全靠进口。一旦国产厂商突破认证、进入供应链,就是从0到1的爆发,业绩弹性比那些已经成熟的赛道大得多。
当然,我也得泼几盆冷水,不能光说好话。
第一盆:技术差距客观存在。
国产DSP在高端领域和TI、ADI的差距不是一星半点,尤其是1.6T数通DSP,国内基本还没能量产。不要觉得"缺货了国产就能立刻顶上",技术突破需要时间,急不来。
配资行情第二盆:客户认证周期长。
工业级、车规级、通信级芯片,认证周期动辄一两年,不是你做出来就能卖进去的。很多国产厂商技术上有突破,但商业化落地还需要时间,业绩兑现可能比预期慢。
第三盆:概念炒作风险。
每次出一个新题材,A股都少不了蹭概念的公司。有些公司跟DSP八竿子打不着,也出来说自己布局了,股价炒一波就跌。投资者要擦亮眼睛,看真技术、真产品、真订单,别被概念忽悠了。
最后几句掏心窝子的话
说到这,DSP这个赛道基本就讲透了。
其实我写这篇文章,不是让你去追什么概念股。我是想告诉你一个看产业的思路:别总盯着那些人尽皆知的大热门,多往产业链上游看,往深处挖,真正的机会往往藏在那些不起眼的环节里。
AI算力这波大行情,从GPU到光模块,从PCB到CPO,从设备到材料,一层一层往下传导。现在轮到DSP了,下一个可能又是别的什么材料、什么设备。产业的机会永远在传导,你只要顺着链条往下找,总能找到下一个缺口。
DSP芯片,两年需求翻三倍,缺口持续到2027年,国产替代刚刚起步——这几个关键词叠在一起,就是一个值得长期跟踪的赛道。但跟踪归跟踪,投资归投资,别一激动就冲进去。研究清楚了,看明白了,再做决定也不迟。
最后还是那句话:这只是产业观察和公开信息梳理,不是投资建议。每个人的风险偏好不一样,适合的也不一样。投资这事,最终还得自己拿主意,自己为自己的钱负责。
最后互动一下:DSP芯片这个赛道,你之前听说过吗?你觉得国产厂商多久能在高端DSP上实现突破?评论区打出来配资排行服务对比,咱们一起聊聊。
正配网提示:本文来自互联网,不代表本网站观点。